🌡 Старая истина: низкая волатильность выгоднее для S&P 500
 Телеграм-канал “График идёт вправо“
🌡 Старая истина: низкая волатильность выгоднее для S&P 500.
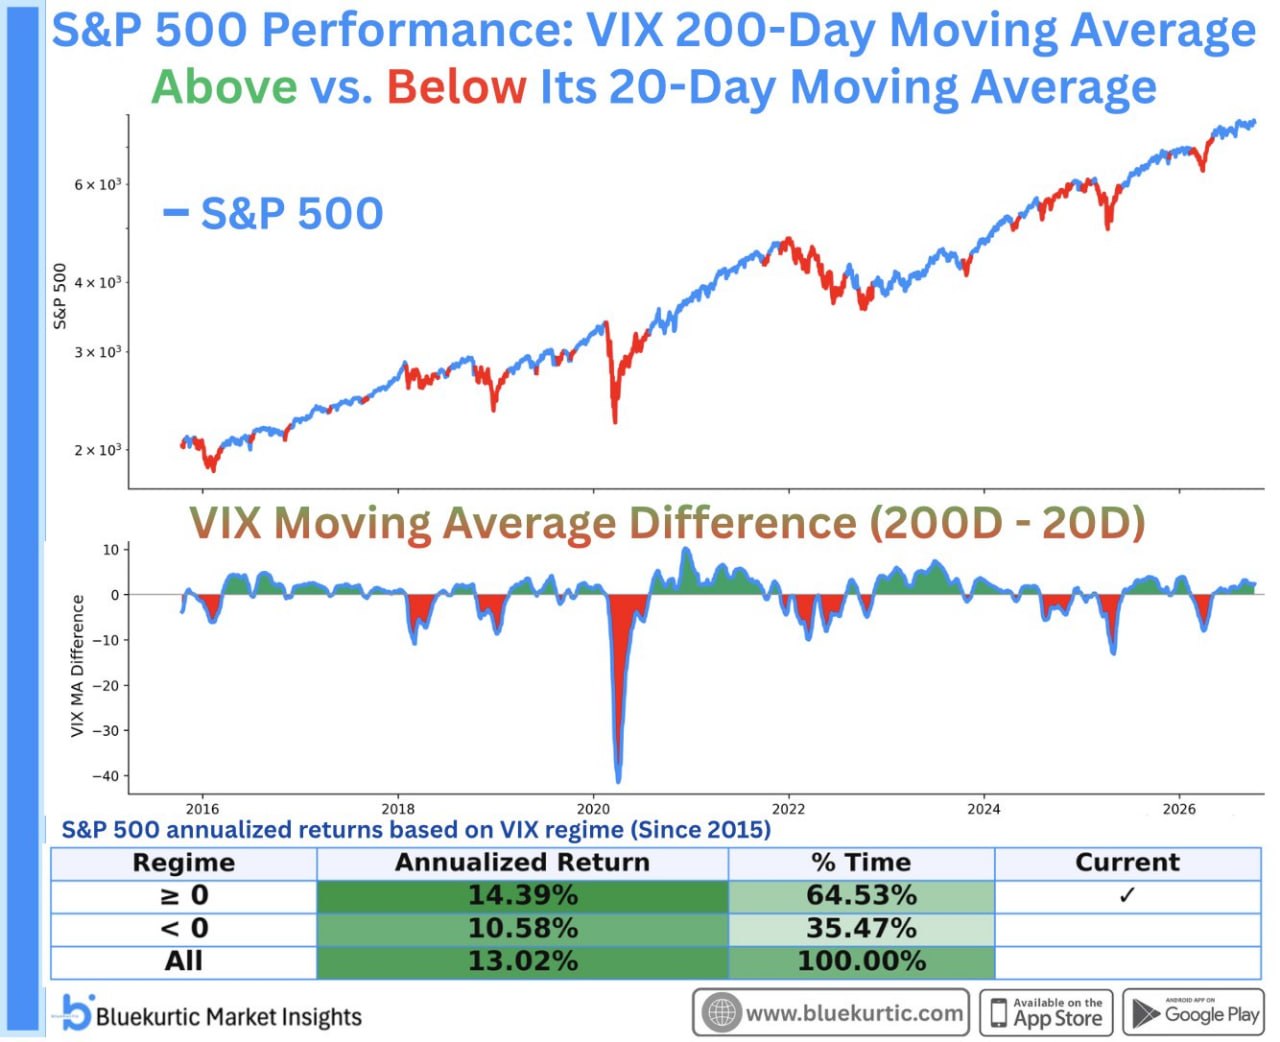
Аналитики Bluekurtic Market Insights сравнили доходность S&P 500 в зависимости от соотношения 200-дневной и 20-дневной скользящих средних индекса волатильности VIX.
Когда 200-дневная средняя VIX находится выше 20-дневной, это указывает на относительно спокойный рынок. Когда ниже, краткосрочная волатильность повышена, что часто сопровождается коррекциями акций.
Результаты с 2015 года:
• При спокойном режиме VIX: среднегодовая доходность S&P 500 составляла +14,39%
• При повышенной волатильности: +10,58%
• За весь период: +13,02%
При этом спокойный режим наблюдался 64,53% времени, а повышенная волатильность сохранялась в остальные 35,47%.
Разница в доходности составляет почти 3,8 процентного пункта в год. Впрочем, даже в периоды повышенной волатильности S&P 500 исторически сохранял положительную среднегодовую доходность.
#SP500 #волатильность #статистика #капитан_очевидность
24.10.2026 12:10